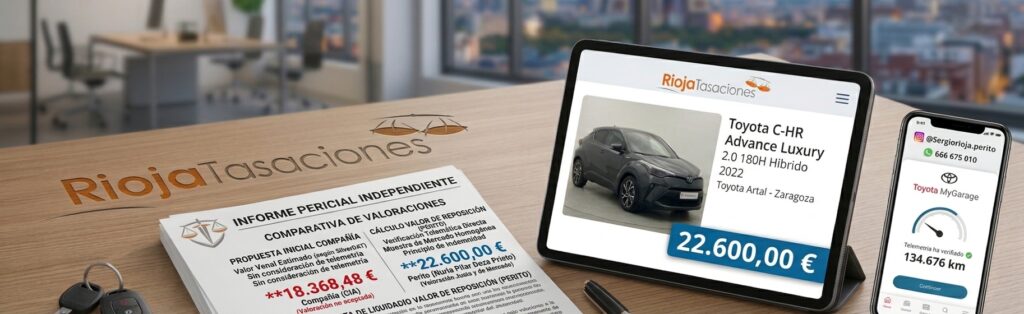
Enfrentarse a la pérdida de un vehículo por un robo o un accidente grave es, sin duda, una situación estresante. Sin embargo, el verdadero calvario para muchos conductores comienza después: cuando reciben la propuesta de indemnización de la compañía aseguradora y descubren que la cantidad ofrecida dista mucho de lo que cuesta comprar un coche equivalente en el mercado de ocasión.
Los baremos automatizados y las valoraciones estandarizadas a menudo penalizan injustamente al asegurado. Conocer cuáles son los mitos y las realidades en torno al siniestro total y al principio de indemnidad es la mejor herramienta para defender tus derechos y conseguir una tasación justa.
1. El mito del «Valor Venal»: ¿Cuánto vale realmente tu coche?
Uno de los mayores equívocos en el sector asegurador es asumir que la compañía debe pagar únicamente el llamado valor venal (el precio que tendría el vehículo en el mercado el día antes de producirse el siniestro según tablas genéricas de depreciación).
- La Realidad Legal: Los tribunales y la normativa aplicable (en sintonía con el principio de indemnidad consagrado en la Ley de Contrato de Seguro) recuerdan de forma constante que la indemnización debe permitir al perjudicado adquirir un vehículo de idénticas características, estado y nivel de equipamiento en el mercado real.
- El problema de las tablas: Los programas informáticos de valoración (como SilverDAT u otros baremos genéricos) manejan estimaciones estadísticas masivas que fallan en dos puntos críticos: el kilometraje real (que a menudo se calcula al alza por medias teóricas) y el equipamiento específico (ignorando extras o acabados de gama alta).
2. El peligro de los errores fácticos: El kilometraje como factor clave
Un error de pocos miles de kilómetros en una base de datos puede suponer una diferencia de varios cientos o miles de euros en la tasación final.
- El mito: «Los datos de las aseguradoras son inalterables porque proceden de bases de valoraciones oficiales».
- La Realidad: Las bases de datos generalistas estiman kilometrajes medios estándar por año de antigüedad. No obstante, frente a una estimación teórica, la evidencia documental y telemática objetiva siempre prevalece.
Hoy en día, herramientas como las aplicaciones oficiales de los fabricantes (connected cars, historiales de revisiones en servicios oficiales sellados o telemetría directa) permiten certificar de manera fehaciente el uso real del vehículo hasta el mismo momento de la pérdida. Aportar un certificado de kilometraje con fecha y hora exactas derriba automáticamente cualquier horquilla de tasación basada en supuestos estadísticos.
3. ¿Qué es el Valor de Reposición y cómo se calcula?
Para que se cumpla el principio de indemnidad, la indemnización no debe limitarse a «lo que vale el coche sobre el papel», sino a lo que cuesta reponerlo en el mercado actual de ocasión profesional. Esto incluye:
- El precio medio de venta al público en concesionarios y compraventas de unidades homogéneas (año, motorización, acabado y estado de conservación).
- La inclusión de garantías comerciales que otorgan los profesionales del sector al vender un vehículo usado.
Un estudio de mercado riguroso, basado en muestras reales y contrastables de plataformas especializadas (como AutoScout24 o Coches.net) para acabados específicos (por ejemplo, versiones de altas prestaciones o acabados superiores Luxury), demuestra con datos incuestionables si la oferta inicial de la aseguradora es o no suficiente.
4. ¿Cómo actuar ante una baja tasación? Pasos para una reclamación exitosa
Si te encuentras ante una oferta de indemnización insuficiente, la confrontación directa y agresiva rara vez es el mejor camino. La experiencia demuestra que la vía más eficaz combina rigor técnico y diplomacia negociadora («mano izquierda»):
- Auditoría documental previa: Revisa el atestado policial (en caso de sustracción), las facturas de mantenimiento más recientes y las fichas técnicas. Comprueba si existen discrepancias en los kilómetros o en los extras tasados.
- Aporta un dictamen pericial independiente: Un informe pericial firmado por profesionales cualificados, que cruce datos telemáticos oficiales con muestras reales de mercado, transforma una reclamación subjetiva en un expediente técnicamente irrefutable.
- Busca el acuerdo constructivo: Presenta los datos de forma clara y transparente a la entidad aseguradora. Por regla general, un departamento de siniestros prefiere rectificar una liquidación basándose en evidencias técnicas objetivas antes que enfrentarse a un procedimiento judicial prolongado.
Conclusión: Tu derecho a no perder dinero
Un siniestro total o la sustracción de un vehículo no deben traducirse en un empobrecimiento injustificado para el propietario. Contar con una tasación profesional basada en el mercado real y en la trazabilidad técnica de tu vehículo es la clave para transformar una disputa compleja en una renegociación justa, equilibrada y satisfactoria.
¿Te has visto en una situación similar con tu compañía de seguros? En Rioja Tasaciones analizamos cada caso de manera rigurosa para defender el valor real que te corresponde.
Contacto y Asesoramiento Pericial:
- Web: www.riojatasaciones.com
- Email: info@riojatasaciones.com
- Instagram: @Sergiorioja.perito
- Teléfono / WhatsApp: 666 675 010